


Por que o Banco Central erra em manter a Selic a 13,75%?
Publicado em: 5 de novembro de 2026
Por Eric Gil Dantas
Esse post foi criado pelo Esquerda Online.
Por Eric Gil Dantas
Esquerda Online
Esse post foi criado pelo Esquerda Online.
Compartilhe:


 Paulo Pinto/Agência Brasil
O Copom manteve ontem a Selic em 13,75% ao ano, interrompendo uma sequência de cinco cortes de 0,25 ponto. Segundo o BCB, o contexto é “adverso” diante da guerra no Oriente Médio, aumento de taxas de juros nos países ricos e de um mercado de trabalho brasileiro “resiliente” (isto é, que insiste em não aumentar o desemprego). Neste artigo quero demonstrar o porquê de a manutenção da SELIC neste patamar ser um erro, tanto pelo seu diagnóstico equivocado quanto pelos efeitos econômicos, sociais e fiscais decorrentes dele.
Juros reais nas alturas
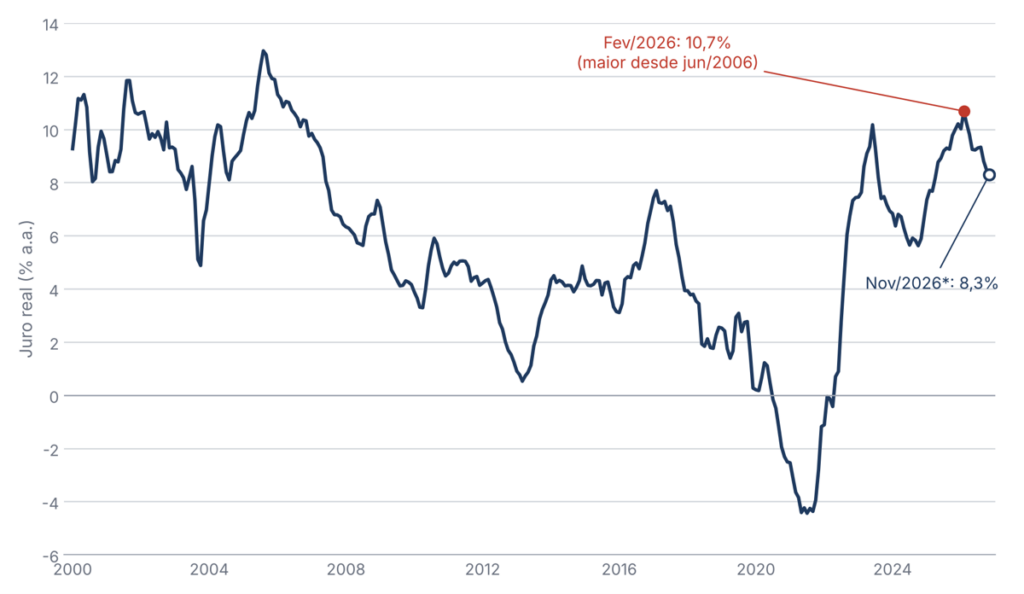
O BC nos colocou num patamar de juros que o país quase nunca viu. Deflacionando a Selic pelo IPCA acumulado em 12 meses, a taxa real é de 8,3% em novembro e chegou a 10,7% em fevereiro, o maior valor desde junho de 2006. O aperto começou em março de 2021, com a Selic a 2% e o juro real negativo (−4,4% em julho daquele ano), e de lá para cá o BC não afrouxou mais, são 18 meses seguidos acima de 8%, a maior sequência desde 2007. Entre julho de 2023 e setembro de 2026, a média foi de cerca de 8%, mais que o dobro dos 3,5% de 2007 a 2022.
Gráfico 1 – Juro real (Selic deflacionada pelo IPCA em 12 meses), jan/2000-nov/2026*
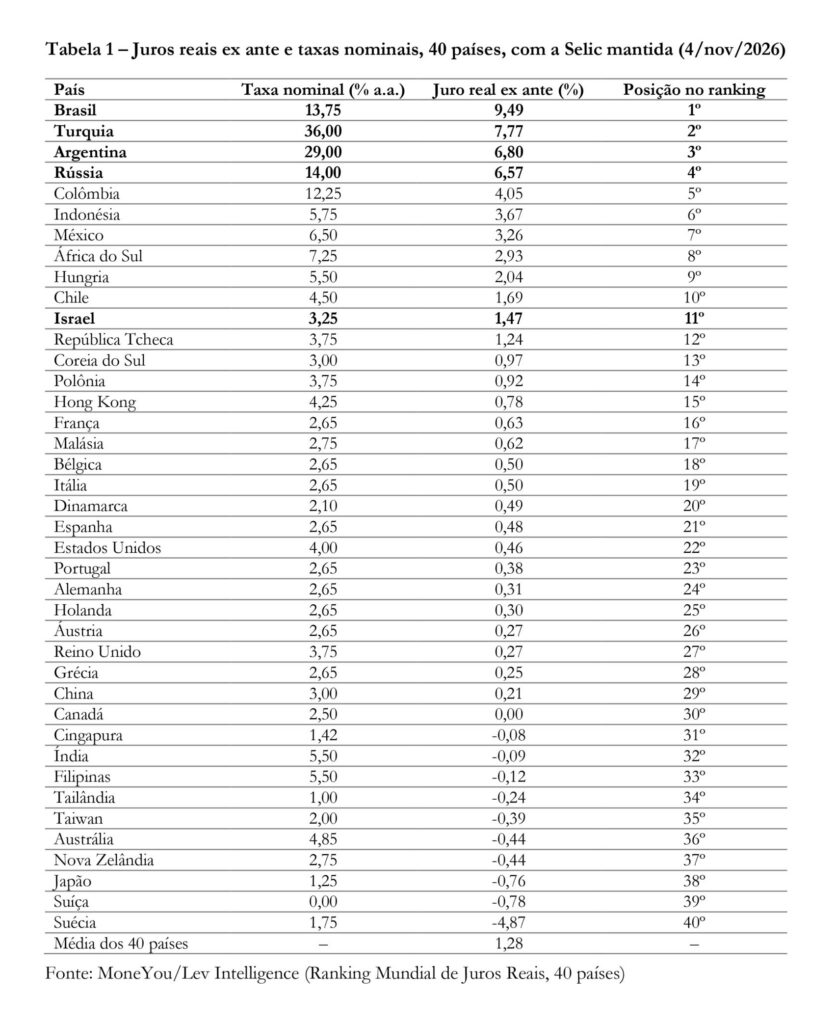
Na comparação internacional, o quadro é ainda mais grave. No ranking de 4 de novembro, que desconta da taxa de mercado de 12 meses a inflação projetada para o próximo ano, o Brasil lidera entre 40 países, com juro real de 9,49% (a média dos 40 países é de 1,28%). Ficamos à frente de Turquia (7,77%) e Argentina (6,80%), que convivem com inflação crônica e taxas nominais de 36% e 29%, e da Rússia (6,57%) e de Israel (1,47%), países em guerra. Pagamos mais juro real que economias com inflação de dois dígitos e que países em conflito armado, para uma inflação em torno de 5%.
Tabela 1 – Juros reais ex ante e taxas nominais, 40 países, com a Selic mantida (4/nov/2026)
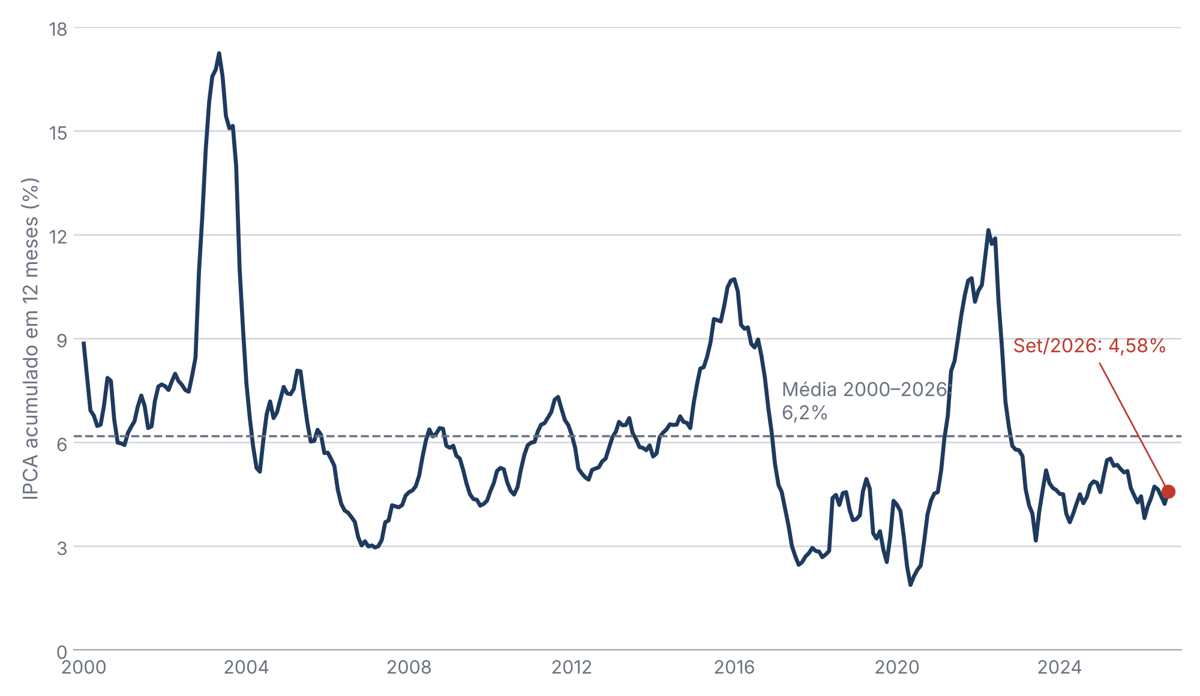
Esse arrocho incide sobre uma inflação historicamente baixa. O IPCA acumulado em 12 meses foi de 4,58% em setembro, último divulgado, pouco acima do teto de 4,5% da meta, mas abaixo da média de 6,2% desde 2000 e menor do que em sete de cada dez meses do período. Em fevereiro, chegou a 3,81%. A aceleração recente tem origem em “choques de oferta” ligados ao petróleo e ao clima, sobre os quais a Selic muito pouco pode fazer. Juro nenhum faz chover nem convence Trump a não começar uma nova guerra.
Gráfico 2 – IPCA acumulado em 12 meses (jan/2000-set/2026)
O argumento do BC combina duas frentes, inflação de demanda e expectativas. Na primeira, o comunicado de ontem do BC fala em hiato do produto positivo, serviços resilientes e risco de estímulo ao consumo. Só que o próprio Banco Central atribui a alta das projeções de inflação a choques de oferta: o petróleo e seus derivados, por causa da guerra no Oriente Médio, e os efeitos do clima sobre a produtividade agrícola e os custos de energia. Reconhece ainda “moderação mais acentuada da atividade econômica” e desaquecimento do mercado de trabalho. Ou seja, a inflação vem de custos e de eventos externos e climáticos, não de demanda, e juro nenhum desfaz uma guerra nem uma seca. Dentro da teoria que o BC segue, porém, combater uma inflação de demanda que não existe exige desemprego maior para os preços cederem, o trabalhador precisa perder o emprego e a renda. Essa relação, a curva de Phillips, sequer resiste à prova da realidade. O IPCA em 12 meses caiu de 5,5% em abril de 2025 para 3,8% em fevereiro de 2026 e o desemprego, em vez de subir, chegou à mínima da série da PNAD (5,1% em dezembro de 2025). O que o BC chama de sintoma a combater é justamente o que a política econômica de verdade deveria perseguir: aumentar o PIB, diminuir o desemprego e valorizar a renda.
No Brasil, a formação de preços olha para trás. As negociações coletivas, que fixam o preço do trabalho, usam exclusivamente o IPCA e o INPC já realizado, não uma projeção, e o mesmo vale para aluguéis, mensalidades e contratos em geral, reajustados pela inflação passada. Reajuste de salário não se negocia pelo Focus
A segunda frente é a desancoragem das expectativas, o Focus aponta 5,2% para 2026 e 4,8% para 2027. Só que essa teoria supõe que preços e salários sejam definidos olhando para frente, a partir do que o mercado projeta, e não é assim que a economia real funciona. No Brasil, a formação de preços olha para trás. As negociações coletivas, que fixam o preço do trabalho, usam exclusivamente o IPCA e o INPC já realizado, não uma projeção, e o mesmo vale para aluguéis, mensalidades e contratos em geral, reajustados pela inflação passada. Reajuste de salário não se negocia pelo Focus. As expectativas só fazem sentido para o mercado financeiro, que as produz, e chegam à inflação de forma indireta e frágil. Subir juros para “ancorá-las” é pagar bilhões para acalmar os mesmos bancos quem ganha com a Selic.
A conta dessa SELIC é alta
Os juros nominais pagos pelo setor público somaram R$ 1,2 trilhão em 12 meses até setembro, 9% do PIB, igualando o pico de janeiro de 2016, contra R$ 984 bilhões um ano antes (R$ 220 bilhões a mais) e 3,9% do PIB em março de 2021. O comunicado diz acompanhar a política fiscal, mas o maior vetor de pressão sobre as contas públicas é a própria Selic, numa transferência de renda de quem paga impostos e dívidas para quem detém títulos públicos. Segundo o próprio BC, cada ponto percentual de Selic mantido por um ano custa cerca de R$ 68,9 bilhões. Para as famílias, o comprometimento da renda com o serviço da dívida chegou a 29% em agosto, o maior da série e acima dos 22,3% de março de 2021, e o endividamento atingiu 50,1% da renda, contra 42,5%.
Juros mais altos encarecem o crédito para capital de giro e investimento, e esse custo financeiro é repassado aos preços, é um mecanismo de custo, não de demanda. O “combate” à inflação pode gerar mais inflação. A taxa real de juros do crédito livre às empresas saltou de 7,3% em março de 2021 para 18,9% em setembro de 2026 (24,4% ao ano em termos nominais), e o juro alto ainda sacrifica a capacidade produtiva que permitiria à oferta acompanhar a demanda no futuro.
Há ainda o que o BC prefere ignorar. Juros mais altos encarecem o crédito para capital de giro e investimento, e esse custo financeiro é repassado aos preços, é um mecanismo de custo, não de demanda. O “combate” à inflação pode gerar mais inflação. A taxa real de juros do crédito livre às empresas saltou de 7,3% em março de 2021 para 18,9% em setembro de 2026 (24,4% ao ano em termos nominais), e o juro alto ainda sacrifica a capacidade produtiva que permitiria à oferta acompanhar a demanda no futuro.
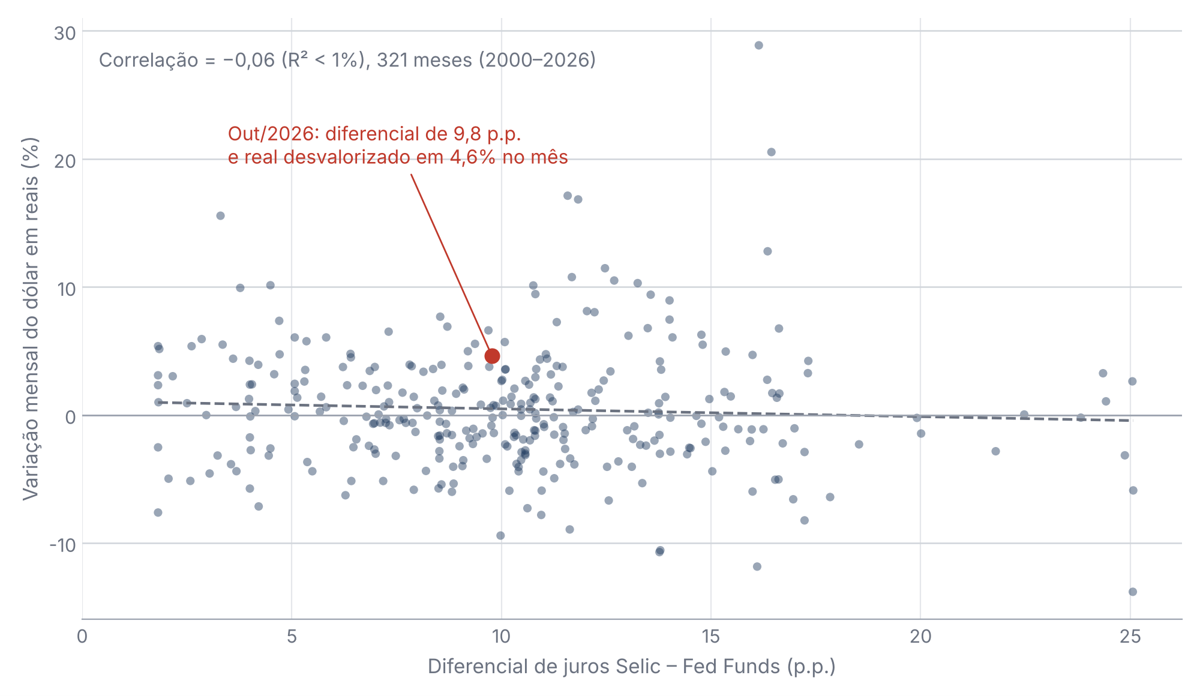
O argumento de que precisamos de juros altos para segurar câmbio também não faz sentido. A tese é que a Selic alta atrai capital e aprecia o real, mas, entre 2000 e outubro de 2026, a correlação mensal entre o diferencial Selic–Fed e a variação do dólar em reais é de −0,06, com R² inferior a 1%, ou seja, praticamente nula. Em outubro, com o diferencial em 9,8 pontos, o real se desvalorizou 4,6% no mês. A valorização do real desde dezembro de 2024 (14%) foi acompanhada pela do rand (13%), do peso mexicano (11%) e do euro (7,8%). O que move o câmbio é o dólar global, não a nossa taxa de juros.
Gráfico 3 – Diferencial de juros Selic–Fed e variação mensal do dólar em reais (2000-2026)
Manter a Selic em 13,75% custa R$ 1,2 trilhão em juros por ano, pressiona famílias e empresas e pouco afeta uma inflação que é muito mais ligada aos custos do que à demanda. Se o problema é petróleo, clima e alimentos, a resposta passa por política de preços, estoques reguladores e oferta, não pela Selic. Estas seriam políticas infinitamente mais baratas e muito mais efetivas para diminuir a inflação. O BC erra no diagnóstico e erra no remédio, e quem paga a conta são as famílias, as empresas e o Estado brasileiro.
Mas ainda há tempo de corrigir, até o fim de 2027 Lula poderá indicar mais seis diretores do BCB. Se não escolher quem queira de verdade enfrentar o problema dos juros no Brasil, seguirá refém do próprio Banco Central e do mercado financeiro
Lula errou em não enfrentar a independência do Banco Central e ao indicar Gabriel Galípolo, que segue uma política tão ortodoxa e hostil quanto a de Roberto Campos Neto. Mas ainda há tempo de corrigir, até o fim de 2027 Lula poderá indicar mais seis diretores do BCB. Se não escolher quem queira de verdade enfrentar o problema dos juros no Brasil, seguirá refém do próprio Banco Central e do mercado financeiro, e um programa econômico popular continuará ameaçado.
Eric Gil Dantas é economista do Instituto Brasileiro de Estudos Políticos e Sociais (Ibeps). É doutor em Ciência Política pela UFPR.



 Banco Central precisa voltar para as mãos do governo!